
La carga financiera de los hogares continuó disminuyendo, en un contexto de aumento de tasas
- El Indicador de la Industria del Crédito de TransUnion (IIC) mejoró año contra año en el primer trimestre del año, impulsado por una mejora en el acceso al crédito, el endeudamiento de los consumidores y el desempeño crediticio
Las originaciones crecieron para la mayoría de los productos de crédito, mientras que las entidades continuaron mostrando cautela en sus estrategias
El comportamiento de pago de los consumidores continuó mejorando, impulsado en parte por la mejora de la carga financiera, en un contexto de aumento del costo de vida y de la deuda
Bogotá, Colombia, 21 de mayo del 2026 – El Indicador de la Industria del Crédito (IIC) aumentó 3 puntos año contra año en marzo de 2026, según el Informe de Tendencias de la Industria de Crédito del primer trimestre de 2026 de TransUnion. La mejora marginal refleja un mayor acceso al crédito, un buen manejo de la deuda de los consumidores y un mejor desempeño crediticio, lo que indica que el mercado continúa su proceso de recuperación, en un entorno macroeconómico donde persisten los desafíos. Incluso mientras las presiones inflacionarias llevaron al banco central a reanudar su ciclo de aumentos de tasas de interés, existen indicadores de resiliencia subyacente, con una tasa de desempleo que continúa disminuyendo y una confianza del consumidor que continúa mejorando.
Gráfico 1: Indicador de la Industria de Crédito
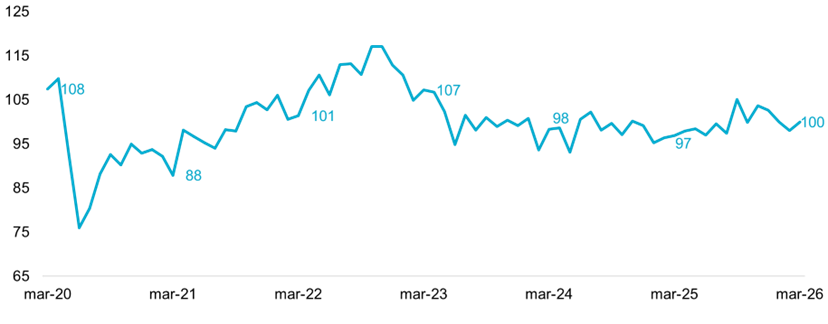
Fuente: Base de datos de TransUnion Colombia.
Nota: El valor del IIC debe analizarse en relación con el o los períodos anteriores y no de forma aislada. Un valor del IIC más bajo en comparación con el período anterior representa un deterioro en la salud crediticia, mientras que un valor más alto refleja una mejora.
El crecimiento de nuevos créditos mostró un impulso positivo
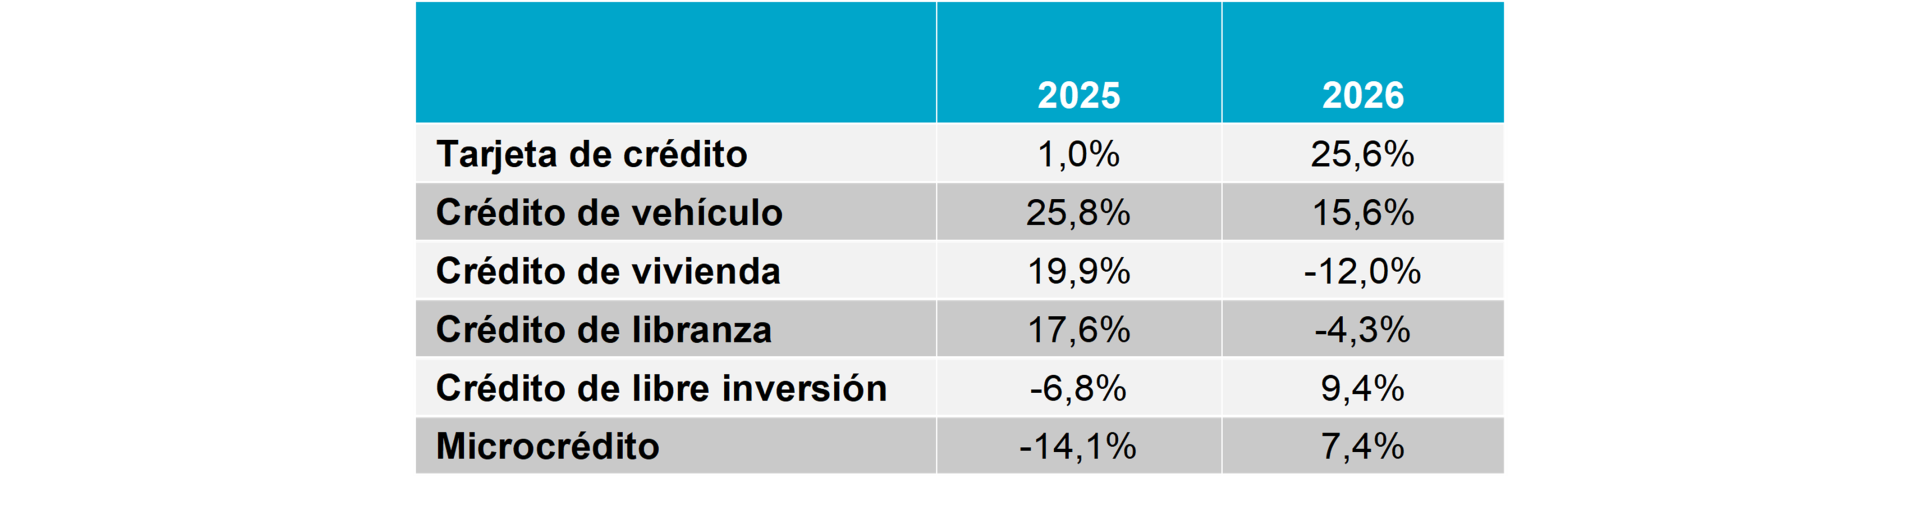
Las originaciones continuaron creciendo para la mayoría de los productos de crédito, excepto los créditos de vivienda y los créditos de libranza, que cayeron 12,0% y 4,3% año contra año, respectivamente.
Tabla 1: Variación de originaciones año contra año, en los tres meses finalizados en febrero de 2025 y 2026
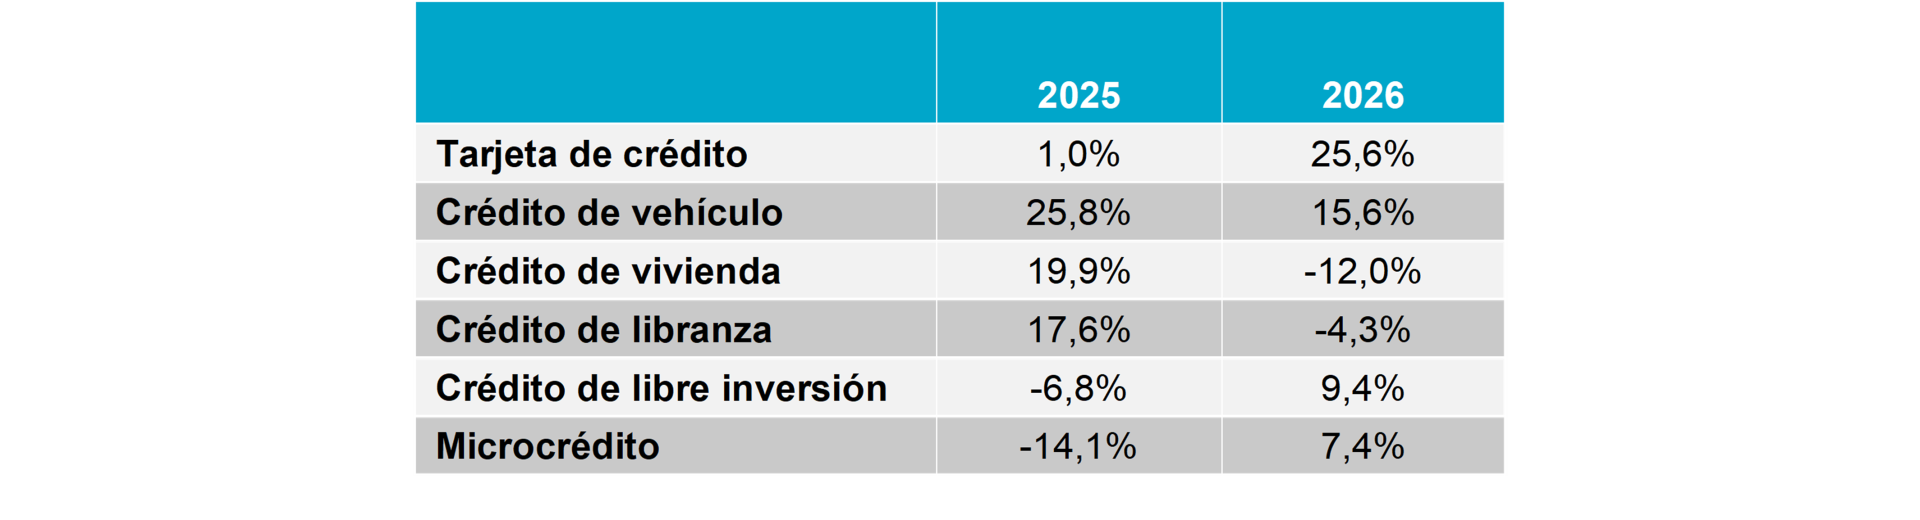
Las originaciones de tarjetas y créditos de vehículos mostraron los crecimientos más significativos. En tarjeta, todos los niveles de riesgo registraron crecimiento, siendo las originaciones a consumidores de mayor riesgo las de mayor crecimiento, lo que sugiere un aumento en el apetito de riesgo por parte de las entidades. La proporción de consumidores por debajo del segmento prime como porcentaje del total de originaciones de tarjetas aumentó al 11% en los tres meses finalizados en febrero de 2026, tres puntos porcentuales más frente al mismo período de 2025. Sin embargo, aunque el número total de nuevas tarjetas creció, los cupos de estas nuevas tarjetas disminuyeron 9,6% año contra año. Los cupos de nuevas tarjetas cayeron aún más pronunciadamente en los segmentos de mayor riesgo, lo que apunta a un enfoque más controlado y cauteloso por parte de las entidades para gestionar la exposición a estos consumidores.
En el caso de vehículos, el aumento en las originaciones reflejó una recuperación en las ventas de automóviles y una reactivación más amplia del mercado, particularmente en vehículos eléctricos e híbridos. Los cambios arancelarios que afectan a los vehículos de gasolina, las ventajas tributarias vigentes para los modelos eléctricos e híbridos, tendencias más favorables en los ingresos de los hogares y condiciones laborales más sólidas respaldaron un aumento en la demanda y oferta de vehículos. Además, algunos consumidores pudieron haber adelantado sus decisiones de compra ante el endurecimiento monetario esperado, mientras que una tasa de cambio relativamente favorable para las importaciones de vehículos durante comienzos de 2026 aportó un impulso adicional. En conjunto, estos factores mejoraron la percepción de asequibilidad y la capacidad de financiamiento, sosteniendo mayores tendencias de demanda y oferta de crédito.
«En general, las entidades continuaron mostrando cautela en la forma en que otorgaron acceso al crédito según el perfil de riesgo de los consumidores. Sin embargo, en el primer trimestre del año, comenzamos a observar un cambio gradual en esta postura», afirmó Virginia Olivella, Directora Senior de Investigación y Consultoría de TransUnion Colombia. «En los tres meses finalizados en febrero de 2026, la participación de las originaciones a consumidores por debajo del segmento prime aumentaron en los portafolios de tarjetas de crédito, créditos de libranza y microcrédito, señalando una posible flexibilización gradual de los criterios de otorgamiento en algunos portafolios, combinados con estrategias medidas de riesgo crediticio».
El desempeño de los consumidores continuó fortaleciéndose
Los comportamientos de pago de los consumidores continuaron mejorando en los principales productos durante el primer trimestre, en un entorno de riesgo más favorable y una mejora generalizada en la calidad crediticia, dando lugar a portafolios de crédito más saludables. Las mejoras más significativas se observaron en tarjetas de crédito, créditos de libre inversión y microcrédito, mientras que los créditos de libranza registraron un ligero aumento en las tasas de morosidad, aunque partiendo de un bajo nivel base de morosidad.
Tasas de morosidad con 60 días o más de mora a nivel de saldo
Las menores tasas de morosidad reflejan estrategias prudentes de otorgamiento de crédito por parte de las entidades de crédito y prácticas más sólidas de manejo de cartera. Además, la disminución del indicador de carga financiera, es decir, la proporción del ingreso mensual destinada al pago de deudas, podría estar impulsando también parte de esta mejora en el comportamiento de pago. El indicador se situó en 35,4% en el primer trimestre de 2026, menor al 36,6% de un año antes, en un entorno de aumento del costo de la deuda, lo que podría reflejar mejoras por parte de los consumidores en el manejo de las deudas y gastos de los hogares.
La mejora año contra año en el indicador de carga financiera se observó en todos los segmentos de riesgo, con una caída de 0,9 puntos porcentuales en los consumidores prime y mejores, mientras que en los consumidores por debajo del prime mejoró en 0,7 puntos porcentuales. Al medirlo por productos específicos, la mayor disminución se observó en los créditos no garantizados, con una caída de 1,0 puntos porcentuales año contra año, aunque también se registraron mejoras en microcrédito y créditos garantizados, con disminuciones de 0,1 y 0,6 puntos porcentuales respectivamente.
«En conjunto, estas tendencias sugieren que el mercado de crédito se está volviendo más resiliente y que los hogares están utilizando el crédito de manera más responsable y están mejor posicionados para cumplir con el pago de sus deudas», afirmó Olivella. «Debido a que estas mejoras son generalizadas entre segmentos de riesgo y productos, las perspectivas para la expansión del crédito son más sólidas, mientras las entidades continúan equilibrando un manejo disciplinada del riesgo con un crecimiento gradual».
Una mirada hacia adelante
Hacia adelante, la expectativa es que las condiciones crediticias continúen endureciéndose, elevando los costos de endeudamiento y ajustando los criterios de otorgamiento de crédito. Sin embargo, incluso a medida que las mayores tasas de interés se trasladen a los consumidores, el crecimiento de los ingresos y presupuestos más sólidos de los hogares podrían seguir respaldando la demanda de crédito. En consecuencia, aunque un endurecimiento adicional de la política monetaria podría desacelerar el crecimiento, la mejora en la capacidad de pago apunta a una la posibilidad de una expansión más resiliente y selectiva, en lugar de una desaceleración generalizada.
«En este contexto, surgen oportunidades selectivas para un crecimiento crediticio gradual en aquellos segmentos donde mejora la capacidad de pago y donde las entidades combinen un manejo disciplinado del riesgo con ofertas de productos adaptadas», afirmó Olivella. «Si bien la incertidumbre puede afectar la confianza de los consumidores, las mejoras generalizadas en el desempeño crediticio respaldan una perspectiva más sostenible en los próximos meses, sustentada en estrategias sólidas de originación crediticia y una fuerte capacidad de pago».
Acerca de TransUnion (NYSE: TRU)
TransUnion es una compañía global de información y conocimiento con más de 13.000 asociados operando en más de 30 países, incluyendo Colombia. Hacemos posible la confianza asegurando que cada persona esté representada de manera confiable en el mercado. Hacemos esto proporcionando una visión multidimensional de los consumidores, administrada con cuidado.
A través de nuestras adquisiciones e inversiones en tecnología, hemos desarrollado soluciones innovadoras en áreas como el marketing, el fraude, el riesgo y la analítica avanzada. Como resultado, los consumidores y las empresas pueden realizar transacciones con confianza y lograr grandes cosas. A esto lo llamamos Información para el Bien®, generando oportunidades económicas, grandes experiencias y empoderamiento personal para millones de personas en todo el mundo.
Para más información, visite: https://www.transunion.co/
