
Las originaciones de crédito crecen en todos los productos, pero persiste la cautela entre las entidades
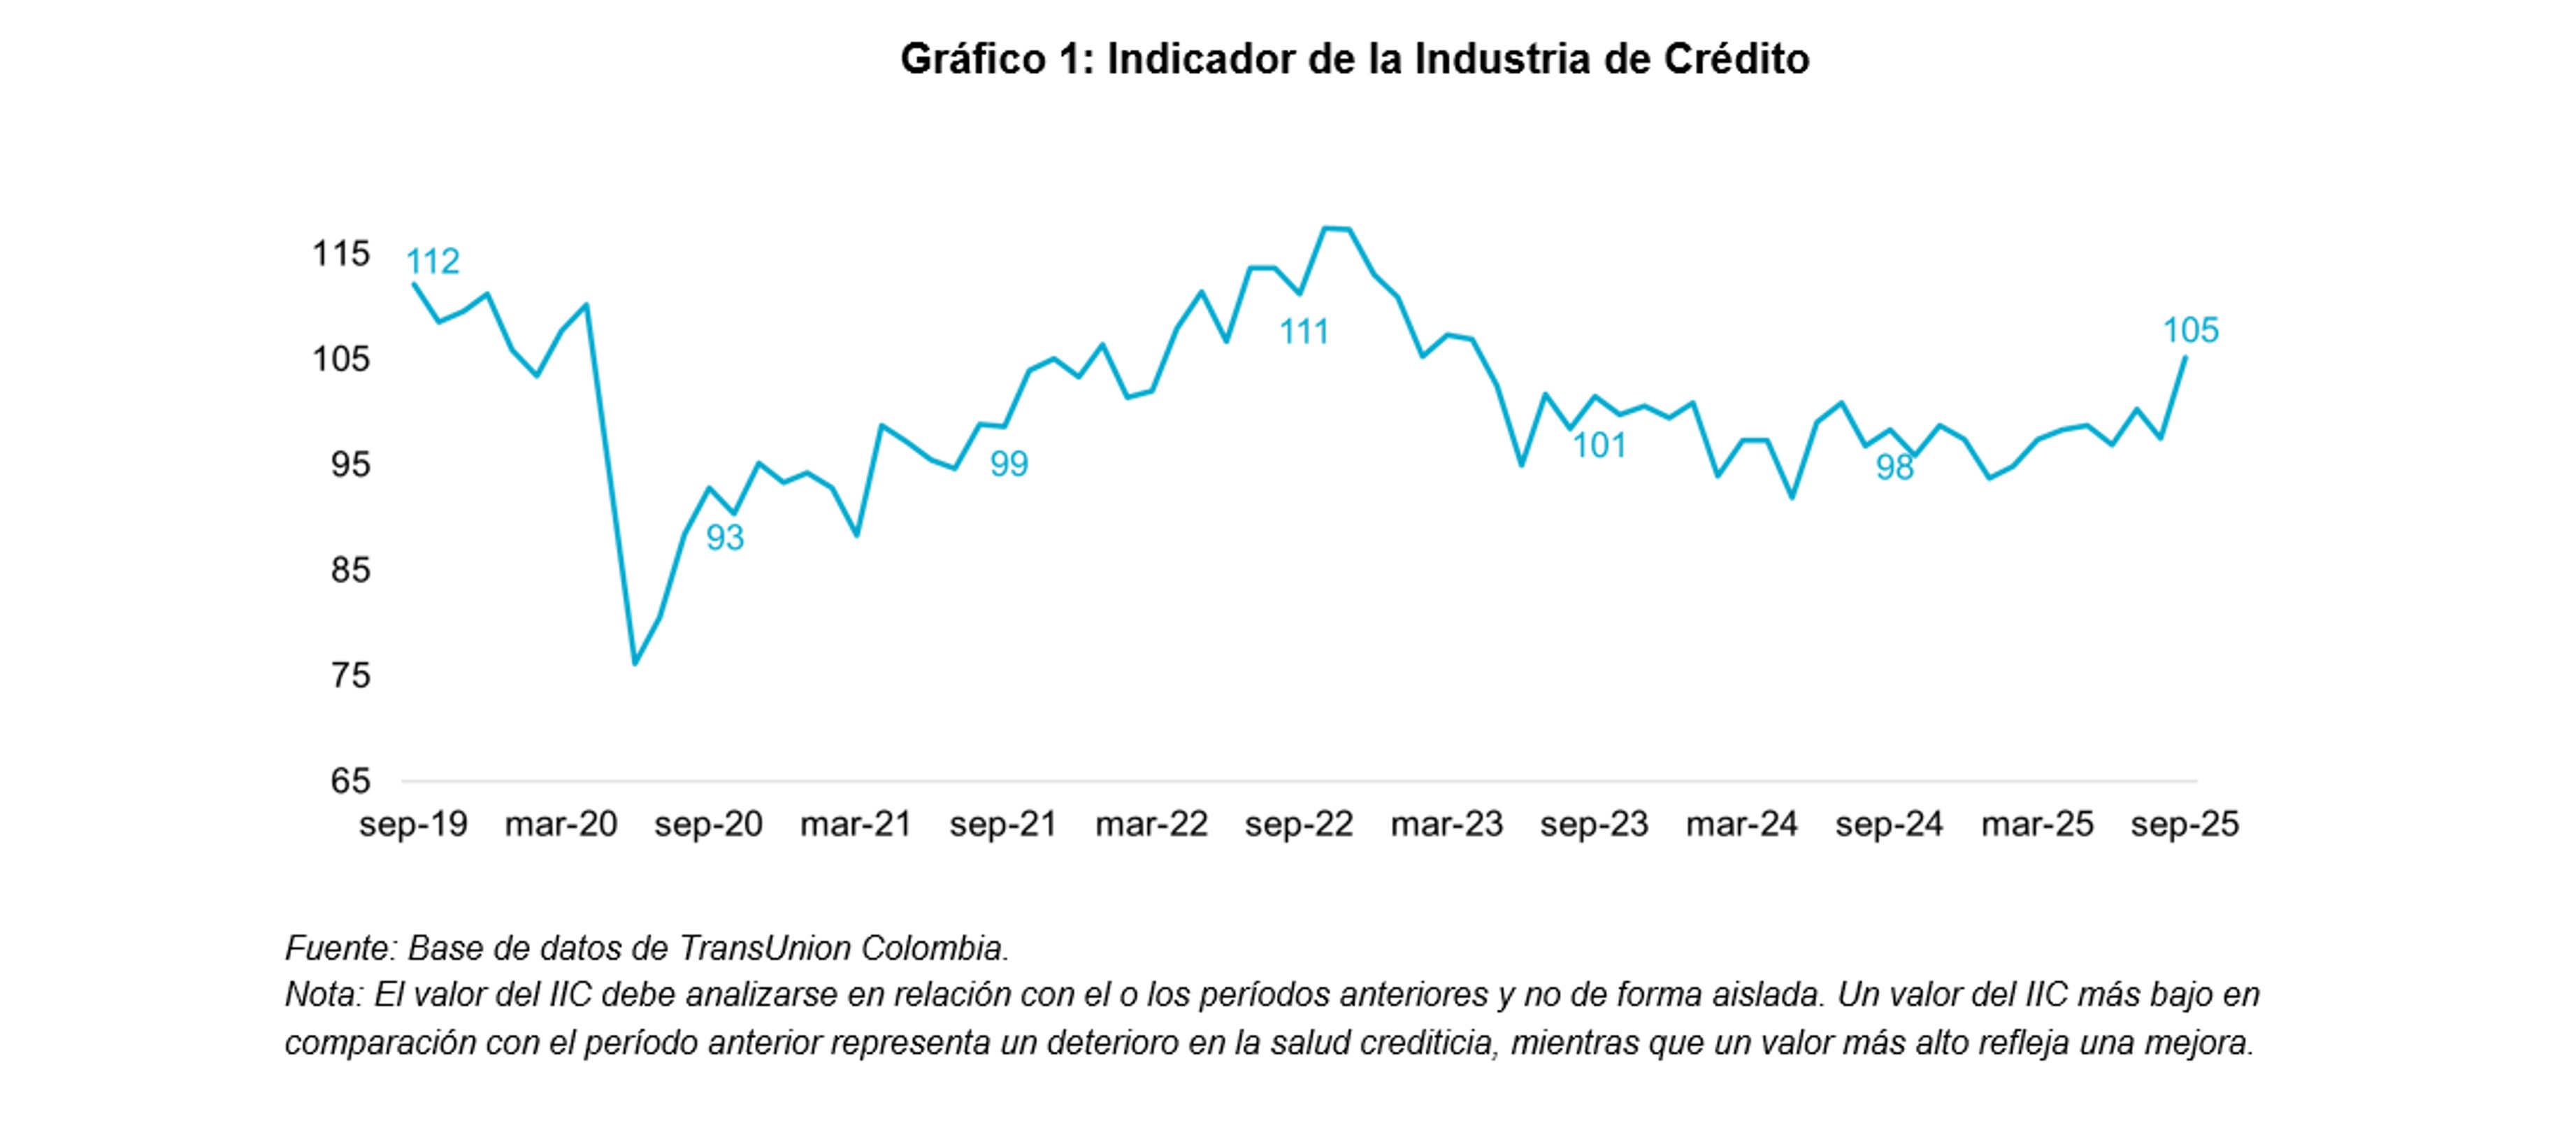
El Indicador de la Industria de Crédito aumentó año contra año, impulsado por el crecimiento en el acceso al crédito y la mejora en el desempeño.
Las tasas de interés más bajas, mejores perspectivas de los consumidores y un mejor desempeño crediticio impulsaron el aumento en el acceso al crédito.
Los cinco millones de consumidores del sector retail y de telecomunicaciones en Colombia que no tienen productos de crédito representan un segmento importante que puede ayudar a mantener el impulso de crecimiento.
Bogotá, Colombia, noviembre 25 de 2025 – En septiembre de 2025, el Indicador de la Industria de Crédito (IIC) en Colombia mostró señales de recuperación a pesar de los persistentes vientos macroeconómicos en contra, al aumentar 7 puntos año contra año, según el Informe de Tendencias de la Industria de Crédito (CIIR) de TransUnion del tercer trimestre de 2025. Esta mejora en el IIC —que analiza los cambios en las tendencias de salud crediticia del consumidor— refleja una expansión en el acceso al crédito, así como un mejor desempeño crediticio, lo que subraya la resiliencia del mercado incluso cuando las presiones inflacionarias han puesto en pausa el ciclo de reducciones de la tasa de política monetaria del banco central.
Las originaciones crecieron en los principales productos de crédito, pero las entidades se mantuvieron cautelosas
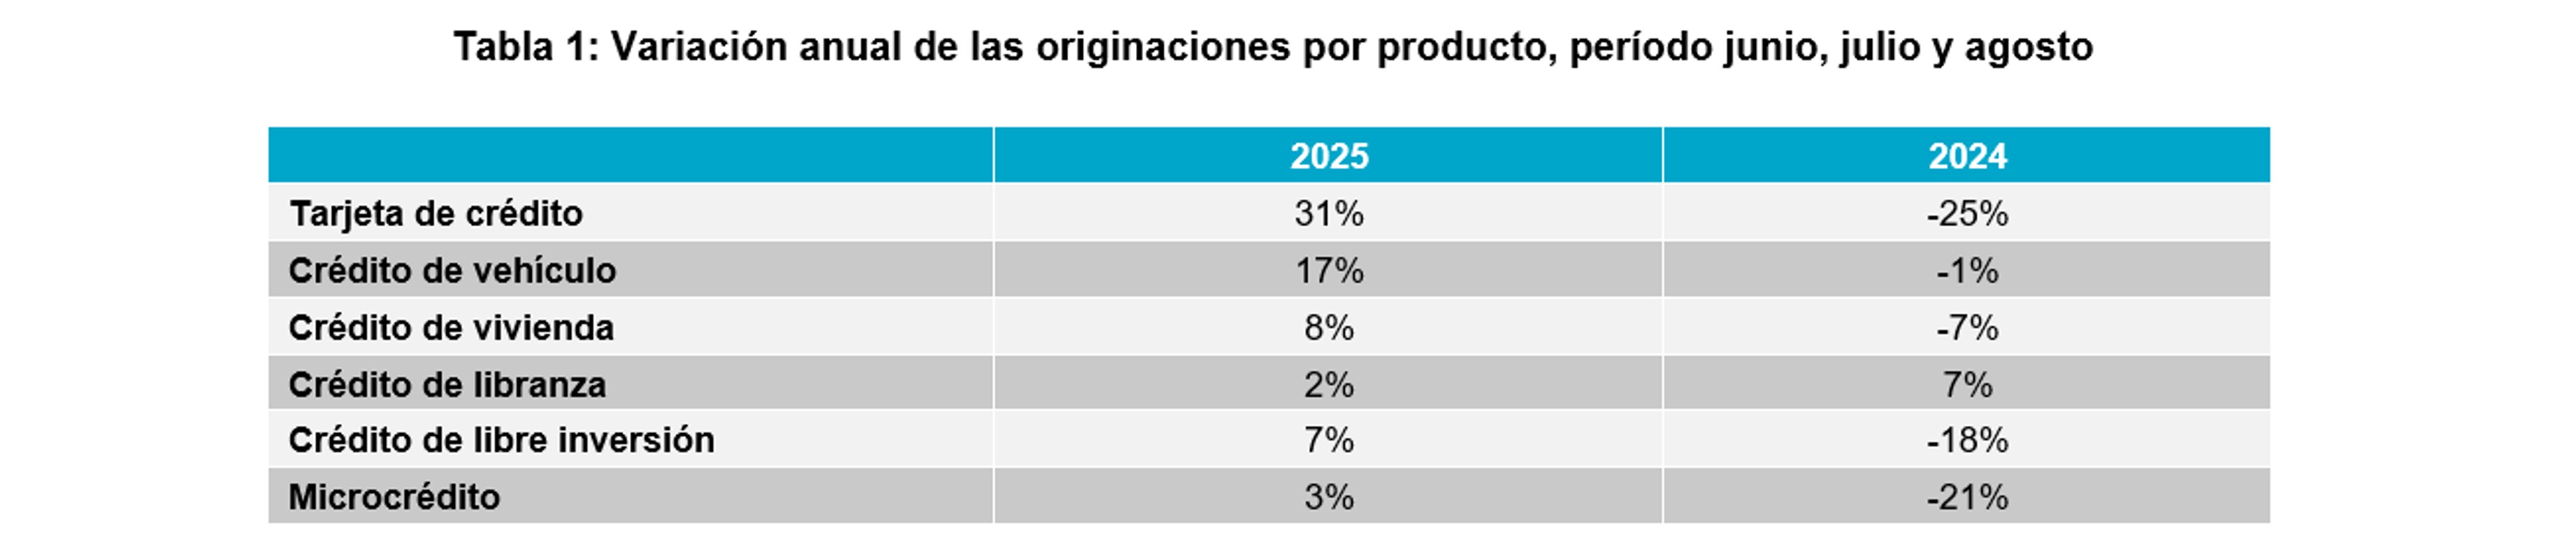
En los tres meses de junio, julio y agosto de 2025, las originaciones crecieron año contra año en todos los principales productos de crédito. Las tarjetas de crédito registraron el mayor aumento, del 31% año contra año, lo cual contrasta con la disminución del 25% año contra año observada en el mismo período de 2024. Para los créditos de libre inversión y los microcréditos, este fue el primer aumento año contra año después de diez y ocho trimestres consecutivos de caídas, respectivamente.
El acceso al crédito creció a medida que las tasas de interés más bajas, mejores perspectivas del consumidor y un mejor desempeño crediticio, fortalecieron tanto la demanda como la oferta. Según la encuesta Consumer Pulse de TransUnion del tercer trimestre de 2025, solo el 22% de los consumidores colombianos reportó una disminución en sus ingresos durante los 3 meses anteriores, frente al 27% en el tercer trimestre de 2024, lo que sugiere una mejor perspectiva para el gasto y el crédito.
Además, la proporción de consumidores que sintieron que las finanzas de sus hogares estaban mejor de lo esperado aumentó del 38% al 40%, mientras que aquellos optimistas sobre sus futuras finanzas del hogar aumentaron aún más, del 76% al 80% en el mismo período. Al mismo tiempo, el porcentaje de consumidores que esperaba no poder pagar al menos una de sus obligaciones en su totalidad cayó del 30% al 26%.
Las tasas de morosidad a nivel de saldos (60 días o más de mora) mejoraron año contra año en todos los productos de crédito, con el microcrédito, las tarjetas de crédito y los créditos de libre inversión mostrando las mayores disminuciones anuales en el tercer trimestre de 2025, de 229 puntos básicos, 185 puntos básicos y 142 puntos básicos, respectivamente. Los créditos de libre inversión continuaron registrando las tasas de morosidad más altas, con 8,0%, mientras que los créditos de libranza siguieron teniendo las más bajas, con apenas 2,1%.
Si bien el mercado crediticio está mostrando crecimiento en todos los productos en términos de nuevos créditos, las entidades se mantuvieron cautelosas, ya que las originaciones continuaron concentrándose cada vez más en perfiles de menor riesgo. Esta tendencia se observó en todos los productos de crédito; sin embargo hubo un cambio en las originaciones de tarjetas de crédito durante el último año, con un aumento en la participación de consumidores prime y por debajo de prime. En particular, la proporción de originaciones por debajo de prime aumentó del 6% en los tres meses que terminaron en agosto de 2024 al 9% en los tres meses que terminaron en agosto de 2025, lo que podría señalar una mayor disposición de las entidades a comenzar a asumir más riesgo.
“Nuestra investigación ha demostrado de manera consistente que, cuando el acceso al crédito se expande de forma estratégica, la inclusión y la rentabilidad pueden ir de la mano”, dijo Virginia Olivella, Directora Senior de Investigación y Consultoría de TransUnion Colombia. “Las entidades pueden facilitar la educación financiera y el compromiso para empoderar a los consumidores a ser más activos y responsables con su crédito, creando un ecosistema financiero más sólido”.
Los consumidores sin productos de crédito tradicional que tienen obligaciones con retail y telecomunicaciones ofrecen oportunidades de crecimiento
Colombia tiene aproximadamente cinco millones de consumidores activos con historial únicamente en telecomunicaciones o retail, quienes representan un potencial significativo para un crecimiento orgánico sostenido. Estos consumidores constituyen una parte considerable de los nuevos al buró (NTB, por sus siglas en inglés), es decir, aquellos que comienzan a construir un historial de pago al abrir su primera obligación de cualquier tipo. Entre los consumidores NTB, el 59% inicia su trayectoria en las centrales de riesgo con una obligación de telecomunicaciones y otro 22% lo hace con una obligación del sector retail.
Casi el 40% de estos consumidores nuevos en telcos y nuevos en retail, que no tienen ningún producto de crédito financiero, y son de perfil near prime, abren un producto de crédito tradicional durante los primeros tres años luego de la apertura de su primera obligación de telcos o retail. Las tarjetas de crédito y los créditos de libre inversión son los productos más populares entre estos consumidores previamente no atendidos por el crédito.
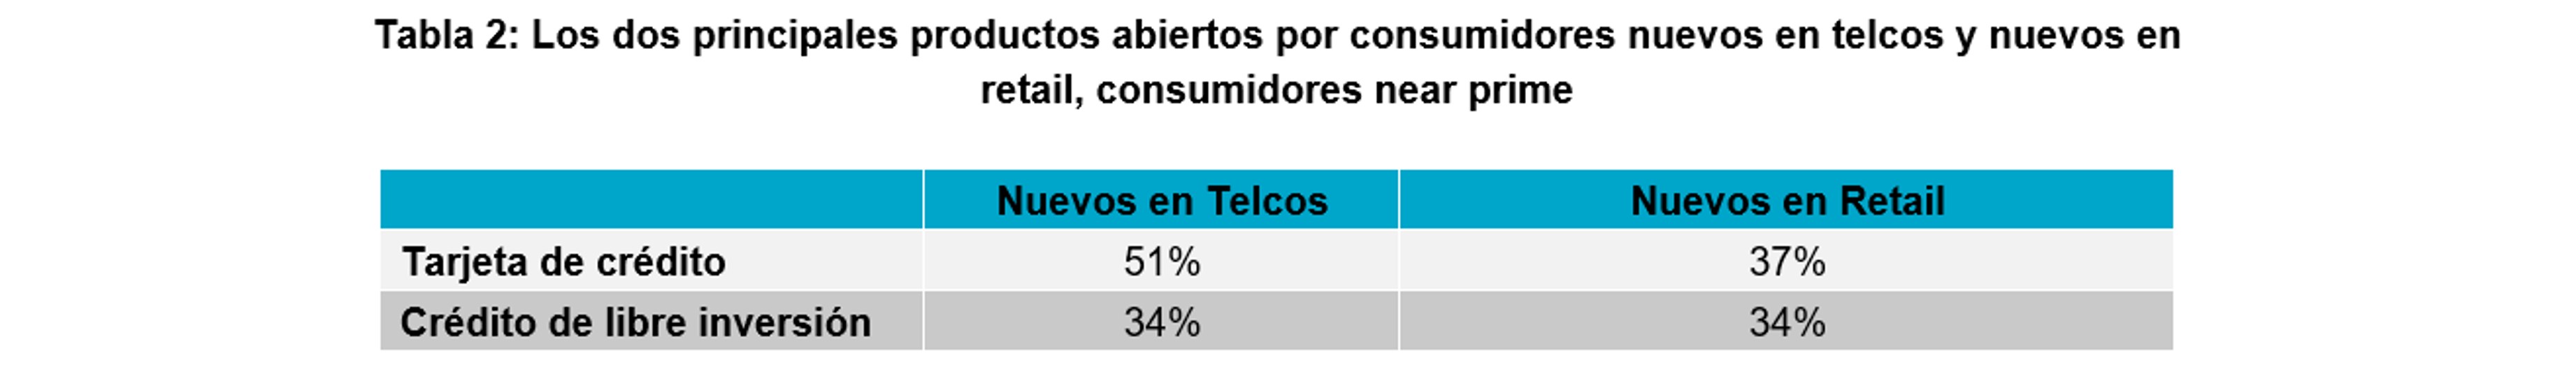
A diferencia de los consumidores sin ningún tipo de historial en las centrales de riesgo, los consumidores con historial en los sectores telecomunicaciones o retail tienen patrones de pago y comportamiento que permiten a las entidades tomar decisiones informadas que pueden facilitar el acceso a productos de crédito tradicionales. Quienes abren posteriormente productos de crédito tradicionales generalmente muestran un desempeño positivo en comparación con consumidores de edad y riesgo similares que tienen historiales más largos en los sectores financiero y solidario. Por ejemplo, el 19% de los consumidores nuevos en telcos mostraron tasas de mora de 60 días o más en sus créditos de libre inversión a los 12 meses de abiertos, frente al 18% de los nuevos en retail y el 17% de los nuevos en crédito tradicional. Además, atributos crediticios específicos —como el tiempo que el consumidor ha tenido su obligación de telecomunicaciones o retail— pueden ayudar a predecir mejor su desempeño.
“Llegar a este segmento de consumidores con historiales en telecomunicaciones o retail pero sin productos de crédito tradicionales ofrece a las entidades oportunidades de crecimiento orgánico. Al comprender mejor las necesidades y los comportamientos de su ciclo de vida crediticio, las entidades pueden mejorar sus estrategias de adquisición y manejo de cuentas para identificar a aquellos consumidores que se ajustan a sus criterios de riesgo”, explicó Olivella. “La adquisición inteligente de consumidores con obligaciones de telecomunicaciones o retail puede ayudar a construir lealtad, lo que a su vez genera oportunidades adicionales de venta cruzada a medida que estos consumidores se involucran más y maduran dentro del mercado crediticio”.
