
Mejora en el desempeño genera impulso positivo en el mercado de crédito colombiano
- En el cuarto trimestre de 2024, el Indicador de la Industria de Crédito de TransUnion se mantuvo relativamente estable año contra año, con una leve mejora en el desempeño de los consumidores siendo contrarrestada por una disminución en la oferta de crédito.
- El menor apetito de riesgo por parte de las entidades, junto con la mejora en el indicador de carga financiera, impulsó una reducción de la morosidad tanto a nivel portafolio como de cosechas.
- Las originaciones de créditos garantizados aumentaron año contra año, en parte impulsadas por una mayor capacidad de pago de los consumidores a medida que las tasas de interés continuaron disminuyendo.
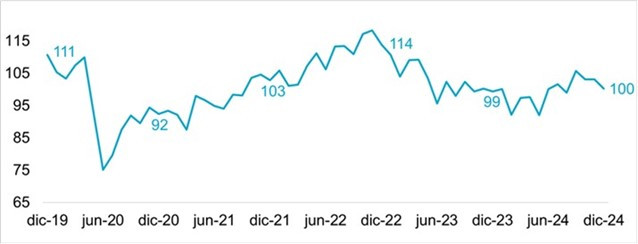
Bogotá, Colombia, Febrero 19, 2024 – En diciembre de 2024, el Indicador de la Industria de Crédito (IIC), que analiza las tendencias en la salud crediticia del consumidor con base en la demanda, la oferta, el comportamiento del consumidor y el desempeño, se mantuvo relativamente estable año contra año, según el más reciente Informe de Tendencias de la Industria de Crédito de TransUnion. En un contexto de disminución de la inflación y las tasas de interés, con un mercado laboral estable pero todavía bajo crecimiento en la actividad económica, la oferta de crédito continuó disminuyendo, contrarrestando leves mejoras en otras áreas del IIC.
Gráfico 1: Indicador de la Industria de Crédito
Fuente: Base de datos de TransUnion Colombia.
Nota: El valor del IIC debe analizarse en relación con el o los períodos anteriores y no de forma aislada. Un valor del IIC más bajo en comparación con el período anterior representa un deterioro en la salud crediticia, mientras que un valor más alto refleja una mejora.
Tasas de morosidad en tarjetas de crédito y créditos de libre inversión mejoraron
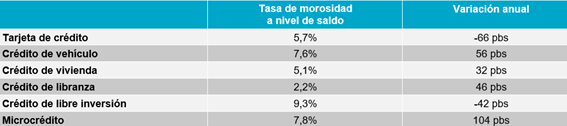
En el cuarto trimestre de 2024, las tasas de morosidad grave, medidas como porcentaje de saldos con 60 días o más de mora, continuaron aumentando año contra año para la mayoría de los productos de crédito, con excepción de las tarjetas de crédito y los créditos de libre inversión. El microcrédito registró el mayor incremento en morosidad en comparación con el cuarto trimestre de 2023, con un aumento de 104 puntos básicos (pbs), seguido por los créditos de vehículo, que aumentaron 56 pbs año contra año. Por su parte, las tarjetas de crédito y los créditos de libre inversión mostraron una mejora en las tasas de morosidad por primera vez en ocho trimestres, con reducciones anuales de 66 pbs y 42 pbs, respectivamente.
Las cosechas recientes mostraron una mejora, con menores niveles de morosidad a los cinco meses después de la originación en comparación con las de un año atrás, en todos los niveles de riesgo[1]. De todas las cuentas originadas por consumidores prime en el segundo trimestre de 2024, el 4,5% presentó morosidad de 60 días o más después de cinco meses, frente al 5,9% de aquellas originadas por consumidores prime en el segundo trimestre de 2023.
La mejora en la morosidad se debe en parte a estrategias de riesgo más conservadoras por parte de las entidades, lo que ha reducido la selección adversa y ha permitido originar cuentas con mejor desempeño. Además, la disminución en el indicador de carga financiera de los consumidores, que mide la proporción del ingreso mensual estimado que los consumidores deben destinar al pago de sus deudas, también ha contribuido a esta mejora.
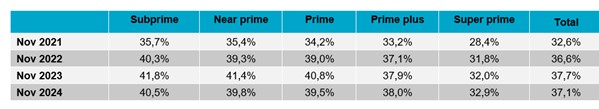
Al comparar noviembre de 2024 con noviembre de 2023, la relación deuda-ingreso se redujo para los segmentos de riesgo prime y below prime (consumidores de riesgo medio a alto). A medida que las obligaciones de deuda de los consumidores se vuelven más manejables, esto genera un impacto positivo en el desempeño crediticio.
Tabla 1: Carga financiera (cuotas mensuales de deuda como proporción del ingreso mensual estimado) para todos los consumidores con créditos, por nivel de riesgo
“Durante un período de inflación y altas tasas de interés, como el que hemos tenido en Colombia en los últimos 2 años, los consumidores deben aprender y adaptarse a las difíciles condiciones económicas—sin embargo, en Colombia no todos estaban preparados para hacerlo”, afirmó Virginia Olivella, Directora Senior de Investigación y Consultoría de TransUnion Colombia. “Hoy, muchos consumidores ya se acostumbraron a estas presiones y están aprendiendo a manejar sus deudas y presupuestos de una mejor manera.”
Esto se refleja en los resultados de la encuesta Consumer Pulse de Colombia del cuarto trimestre de 2024, que muestra que los consumidores siguen siendo recursivos al enfrentarse al desafío de no poder pagar completamente al menos una de sus obligaciones actuales. El 35% indicó que usaría dinero de sus ahorros y el 35% planeaba tomar un empleo temporal para ayudar a pagar sus obligaciones. Otras alternativas que los consumidores estaban considerando incluyen pedir dinero prestado a amigos y familiares (27%), pagar solo una parte de la deuda pero no el saldo total (27%) y refinanciar o renegociar los pagos o las tasas actuales (23%).
Además, el informe encontró que los consumidores están reduciendo sus gastos para hacer frente a las restricciones financieras, con un 60% indicando haber recortado gastos discrecionales (cenas afuera, viajes, entretenimiento) en los últimos tres meses, mientras que el 29% informó haber cancelado suscripciones o membresías, y el 25% canceló o redujo servicios digitales.
Las originaciones de créditos garantizados crecieron a medida que las entidades buscan un crecimiento prudente
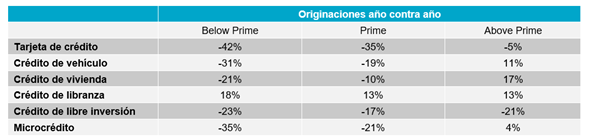
El crecimiento de las originaciones (nuevas cuentas) presentó un comportamiento mixto en los tres meses que finalizaron en noviembre de 2024[2]. Durante ese período, las originaciones continuaron disminuyendo año contra año en un 20,4% para los créditos de libre inversión, un 20,0% para las tarjetas de crédito y un 12,8% para el microcrédito, mientras que aumentaron un 12,9% para los créditos de libranza, un 6,1% para los créditos de vivienda y un 1,5% para los créditos de vehículo.
Para las tarjetas de crédito y los créditos de libre inversión, este fue el octavo trimestre consecutivo de disminución en originaciones, lo que indica que las entidades siguen siendo cautelosas, especialmente con créditos sin garantía. Sin embargo, el crecimiento anual en los nuevos créditos de vehículo, vivienda y libranza, en los cuales las entidades cuentan con garantías o el empleo como respaldo, es una señal positiva y podría indicar que las entidades están buscando oportunidades de crecimiento prudentes. La existencia de garantías hace que las entidades se sientan más cómodas al seguir otorgando créditos en tiempos desafiantes, a diferencia de los productos sin garantía.
Además, en los tres meses que finalizaron en noviembre de 2024, las originaciones para consumidores con perfil de riesgo below prime (mayor riesgo) continuaron disminuyendo año contra año en todos los productos de crédito, excepto en los créditos de libranza, que registraron aumentos en todos los niveles de riesgo. Durante ese período, las originaciones para consumidores por encima de prime aumentaron en todos los productos de crédito, excepto en tarjetas de crédito y créditos de libre inversión.
“A medida que los consumidores utilizan el crédito de manera más responsable, en parte debido a políticas de originación más estrictas por parte de las entidades, observamos un impulso positivo en la actividad crediticia, relacionada con productos garantizados”, afirmó Olivella. “Además, la capacidad de pago de los consumidores ha mejorado con la reducción de las tasas de interés, lo que también impacta positivamente la demanda. Por ejemplo, si un consumidor adquiere un nuevo crédito de vivienda a 20 años por 122 millones de pesos[3], una disminución de 350 puntos básicos en las tasas de interés, como la observada en el último año, podría generarle un ahorro de hasta 70 millones de pesos en pagos de intereses durante el plazo del crédito. Estos cambios positivos implican que las entidades deben estar preparadas para captar el aumento en la demanda de crédito, al tiempo que se enfoquen en garantizar la rentabilidad y la sostenibilidad.”
[1] Rangos de puntaje de riesgo CreditVision: subprime – 0-500, near prime – 501-600, prime – 601-710, prime plus – 711-775, super prime 776+
[2] La originaciones se muestran con un mes de rezago
[3] Desembolso promedio de crédito de vivienda en los 3 meses terminados en noviembre 2024
